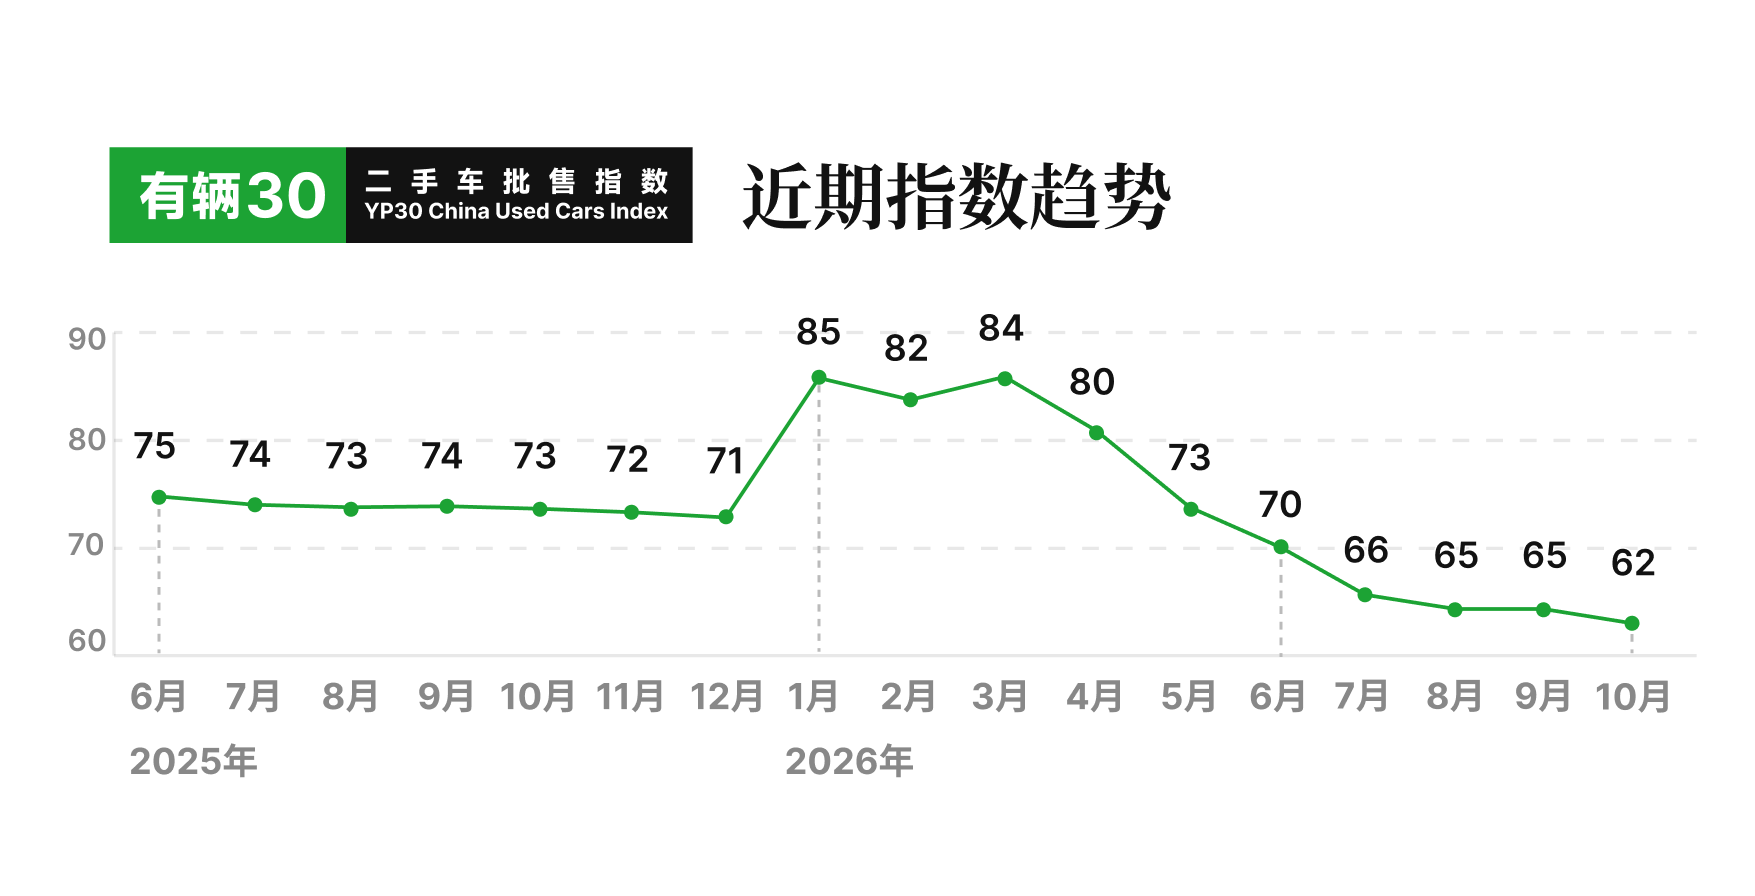
有辆科技发布的10月的有辆30二手车批售指数,10月有辆30指数报62,较9月的65下挫3个点,指数在连续两个月横盘之后重新向下,这也是近三个月以来最大的单月跌幅。指数自今年3月的84高点以来持续走低,9月的持平并未延续为趋势性企稳,10月的数据说明,此前两个月的零波动更接近一段估值平台期,而不是价格底部的确认。
与跌幅同步出现变化的,是行情分化的方向。9月尚有华系、法系两个车系同比为正,10月六大车系同比2025年全部转负;车型层面,MPV的同比跌幅扩大到43.2%;级别层面,仅微型车维持28.8%的正增长。批售市场的价格压力不再集中释放于单一品类,而是转向全面、但幅度不均的下行,结构性机会与结构性风险的距离被同时拉大。
宏观:两月横盘结束,指数10月单月下行3个点
从指数曲线看,本轮调整自2026年4月开始:4月80、5月73、6月70、7月66、8月65,跌幅逐步收敛;8月至9月连续为零波动;10月直接回落3个点至62。三个月的连续变化分别是-1、0、-3,跌速由收敛转为再度进入探底节奏。
这一变化与季节性的车源供给节奏直接相关。四季度是汽车生产商(主机厂)与经销商冲刺全年销量的窗口,新车端的促销力度与置换补贴叠加,带动置换车源在10月集中进入批售市场;同期终端零售的消化速度并未同步提升,车源供给的阶段性放量直接转化为批售环节的议价压力。指数回落3个点,随着新车车市,反映的是卖方在成交中让价幅度的扩大,而不是需求端的萎缩。
结构:六大车系同比全面转负,购买力向两端挤压
10月的价格结构呈现一个此前未出现过的特征:按品牌所属国别统计,华系、德系、日系、美系、韩系、法系六大车系同比全部为负,为年内首次全面转负。其中美系-2.1%、华系-4.0%跌幅最浅,日系-7.3%、德系-10.9%居中,韩系-21.3%、法系-32.2%跌幅最深。华系自主品牌由9月的正增长转为小幅下行,说明自主品牌二手车的残值优势在当前价格环境中同样承压,只是回落幅度小于合资与进口体系。
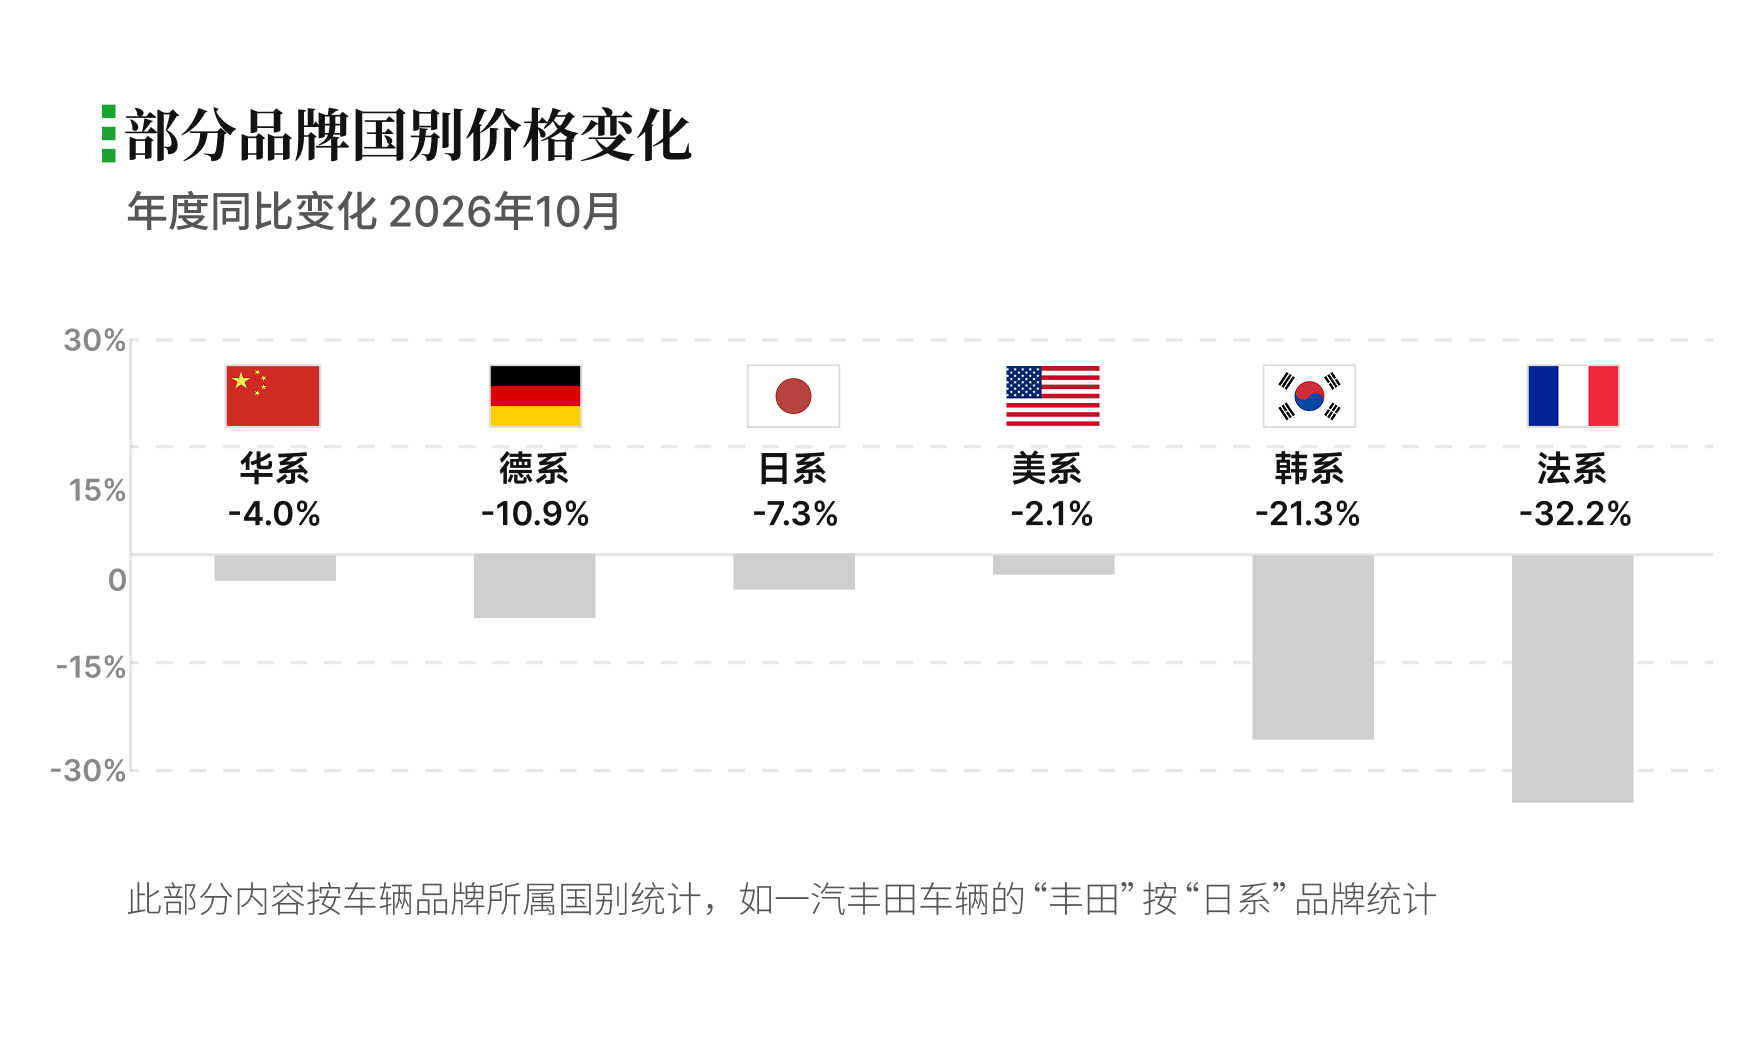
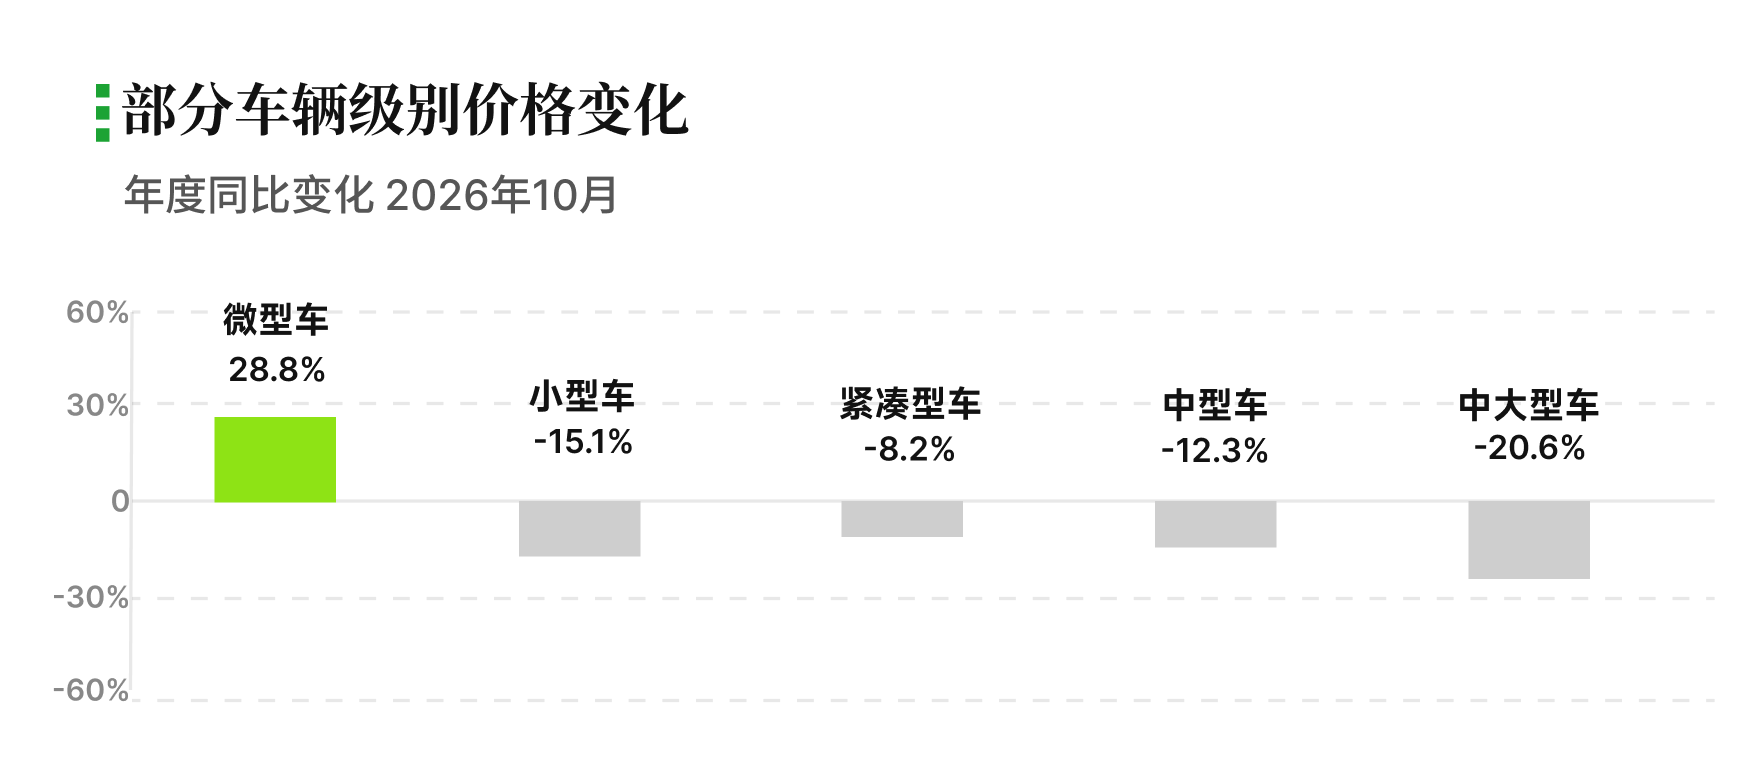
级别维度的分化比国别更极端。微型车同比上涨28.8%,是唯一保持正增长的级别;小型车-15.1%、紧凑型车-8.2%、中型车-12.3%、中大型车-20.6%。微型车与中大型车之间形成近50个百分点的落差,购买力在批售端被同时挤向两端:一端是低总价、快周转的代步车源,另一端是具备稀缺性的中大型车,而介于两者之间的主流家用车源承受了最集中的供给压力。
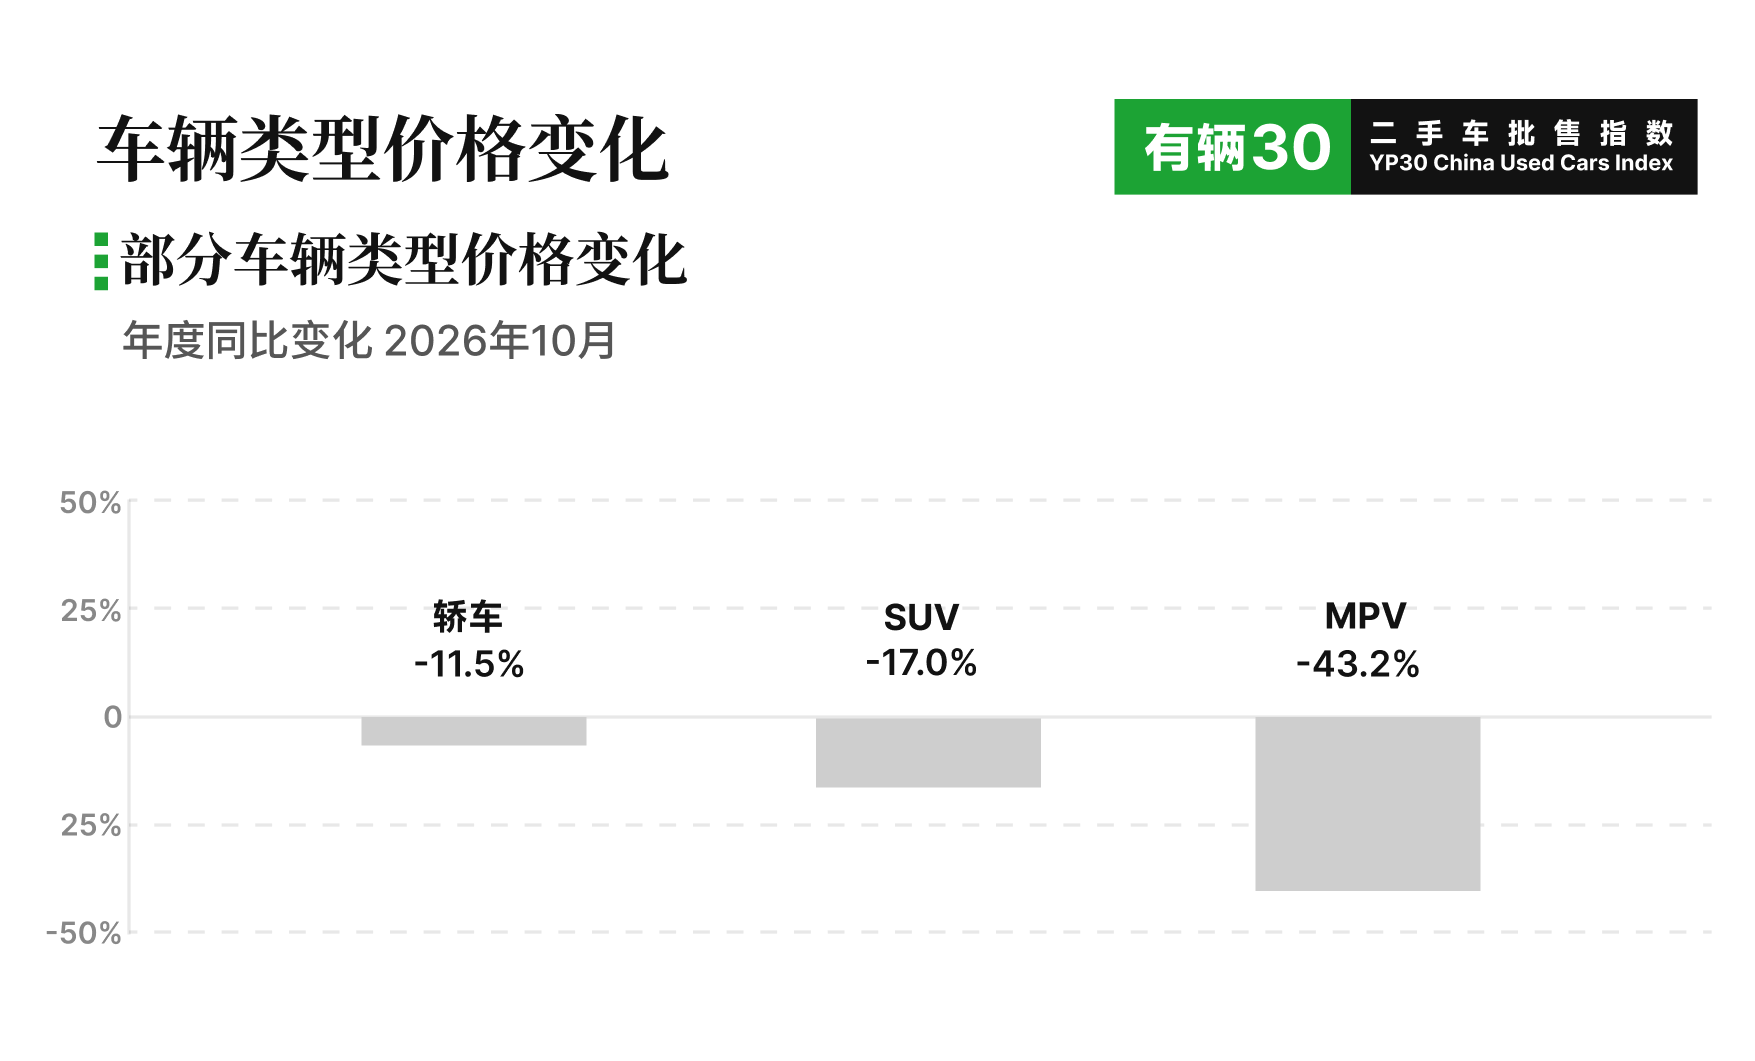
车型维度延续同一逻辑。轿车同比-11.5%,跌幅相对可控,仍是流通盘子的基本盘;SUV同比-17.0%,存量供给充足叠加新车端同价位竞争,价格承压明显;MPV同比-43.2%,为全品类最大跌幅。MPV的深跌不只是需求问题,也与该品类的车源结构有关——商务与家用兼用场景下,车龄偏长、里程偏高的车源占比较高。
流通:北方承接格局未变,华南西南榜单整体换血
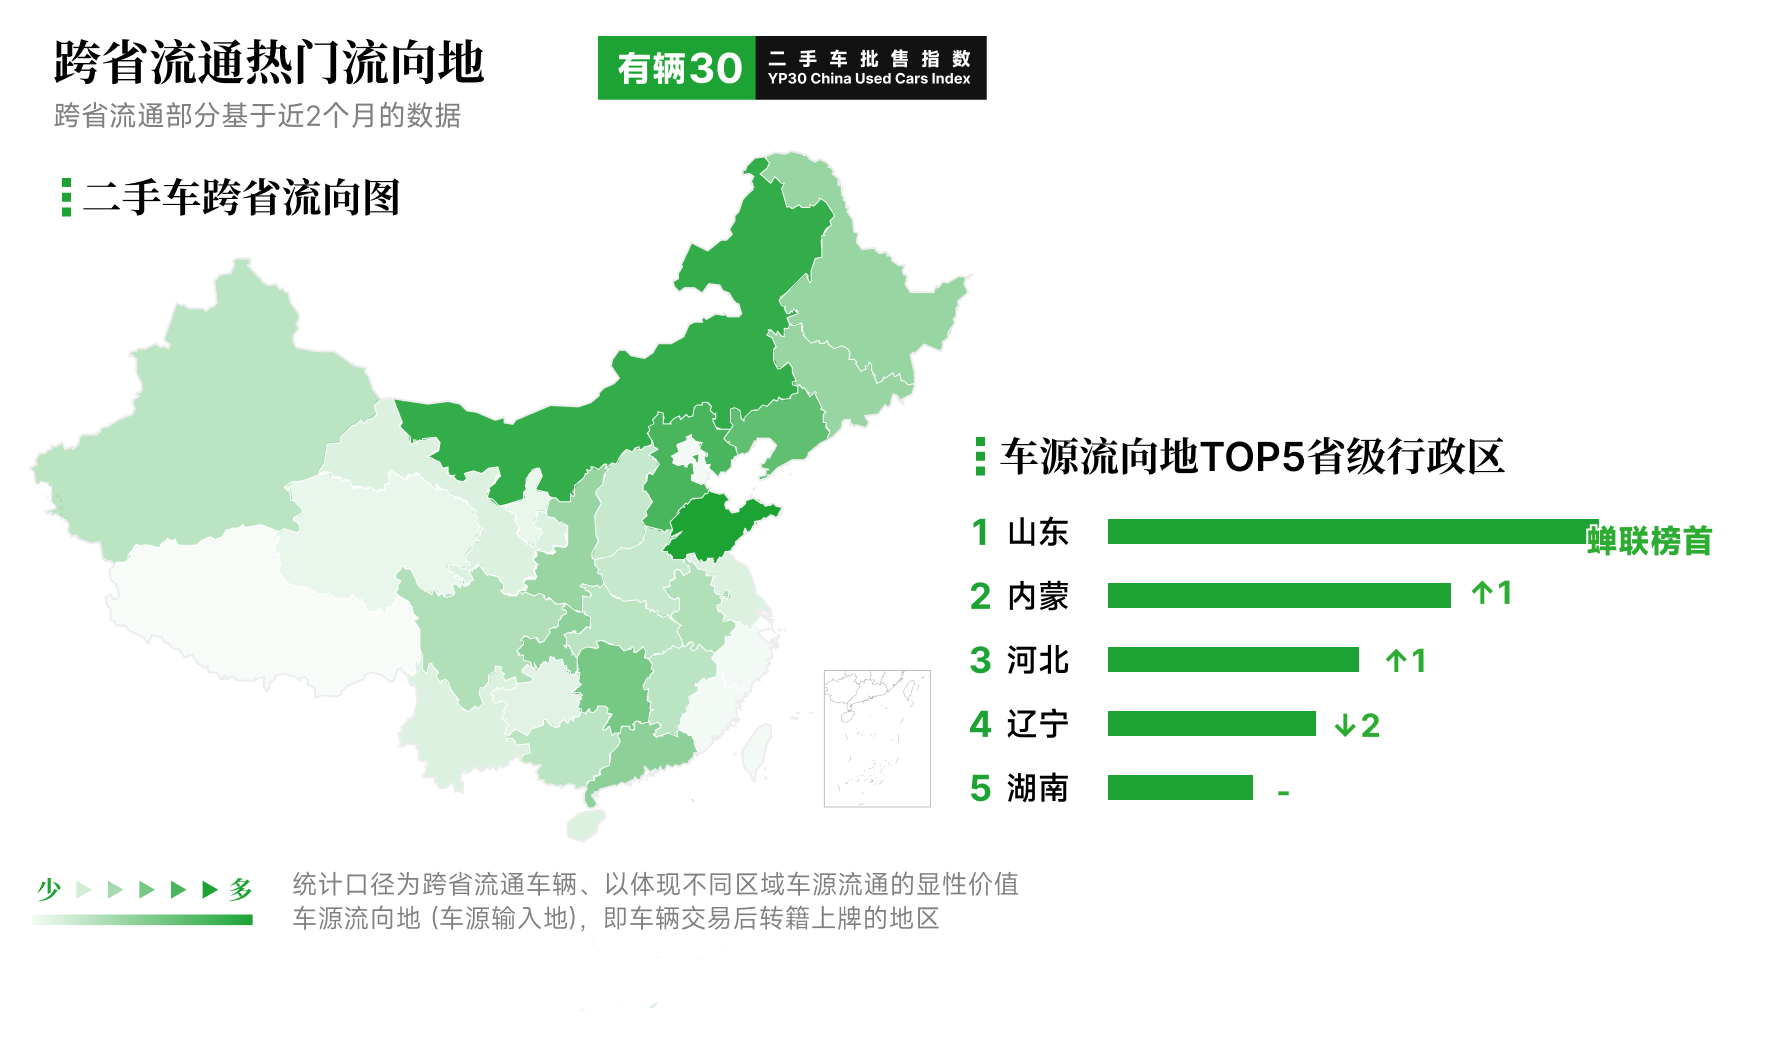
跨省流通的近两个月数据表明,车源流向的格局保持稳定。车源流入地前五依次为山东、内蒙、河北、辽宁、湖南:山东继续位居第一,内蒙、河北各上升一位,辽宁回落两位至第四,湖南稳守第五。北方省份仍是最主要的车源承接地,这一结构在价格下行期反而更稳固——低价车源跨区调拨的价差空间扩大,带动北方市场的采购活跃度上升。
区域畅销车型的变化比流向更值得关注。华南与西南两个区域的榜单在10月整体换血:华南前五全部为新上榜车型,依次为丰田凯美瑞、雷克萨斯ES、丰田汉兰达、宝骏530、本田雅阁;西南同样全部为新上榜,依次为福特福克斯、五菱宏光、吉利博越、奔驰GLA、奥迪A3。东北与山东的头部位置相对稳定,大众速腾在两个区域均居首位,日系与德系主流家用车仍是流通主力,变化集中在中后段位次。
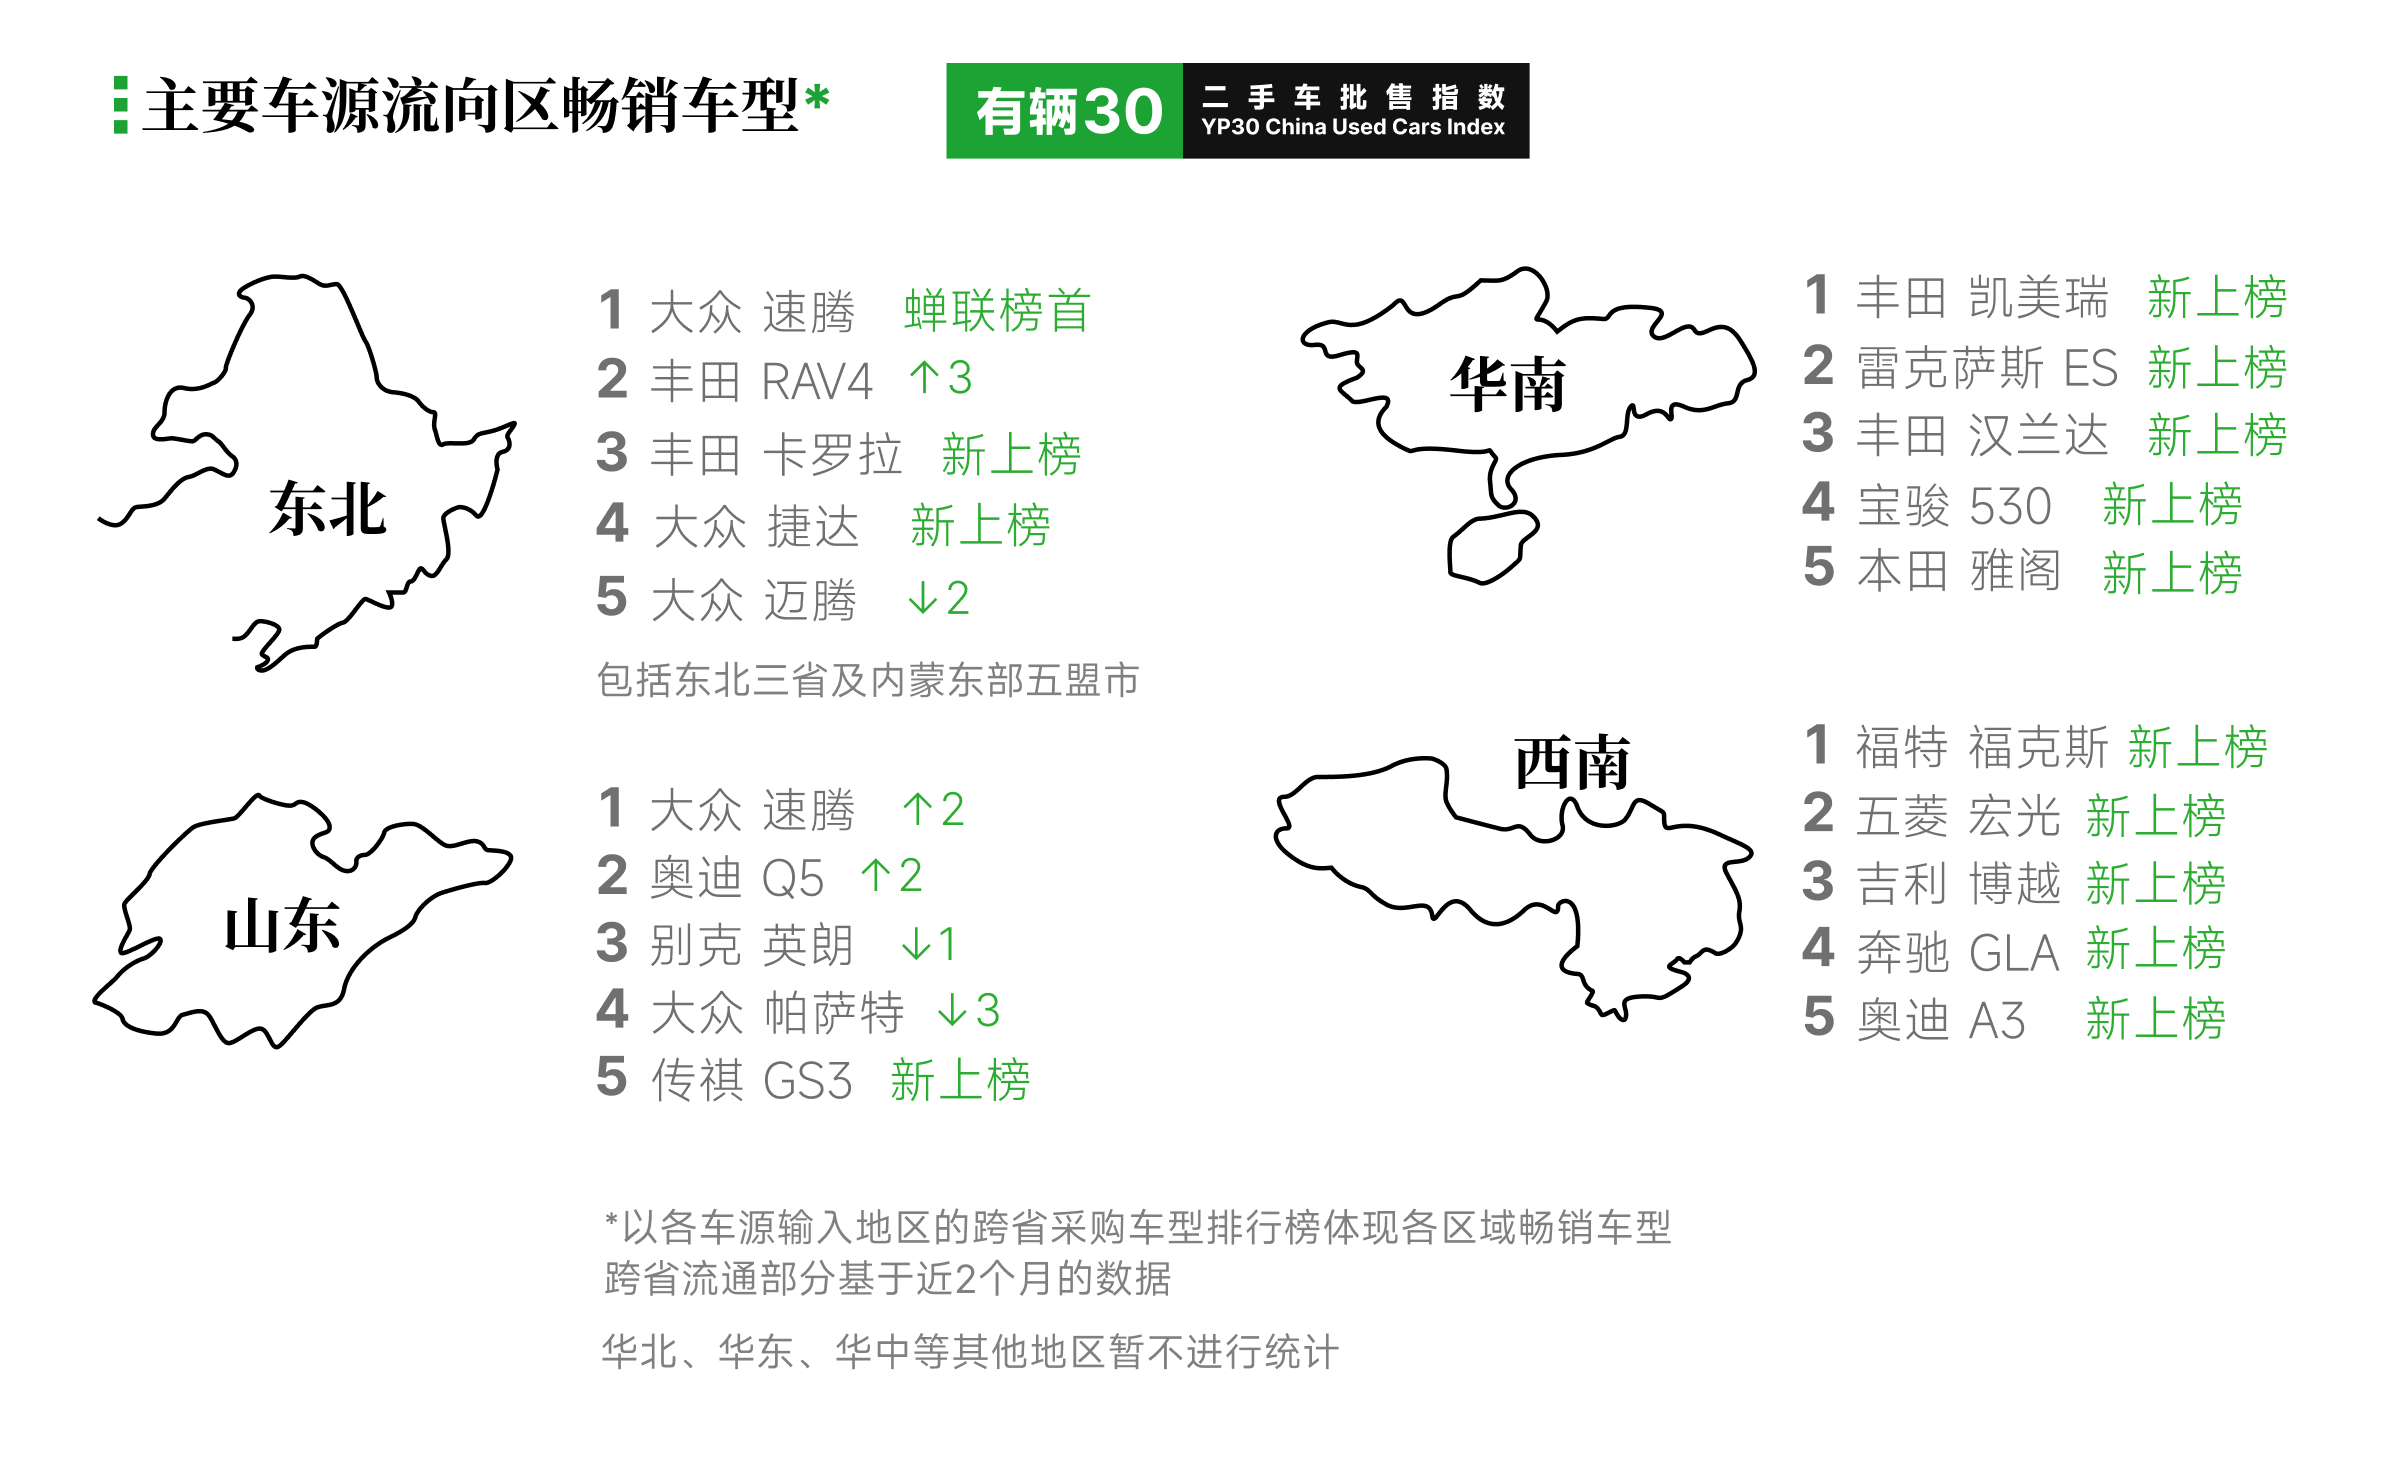
榜单整体换血通常意味着两件事:一是区域内成交结构从高价车源向中低价车源迁移,华南榜单中宝骏530的进入与西南榜单中五菱宏光、福克斯的进入,指向低总价刚需车源的成交占比提升;二是区域间的车源调拨在重新匹配价格带,买家在比价空间变大的阶段,更愿意接受跨区车源。对经销商而言,这意味着本地库存的周转效率不再只取决于本地需求,跨区报价能力正在成为库存出清的关键变量。
成交:价格带下移,中低总价车源成为成交主力
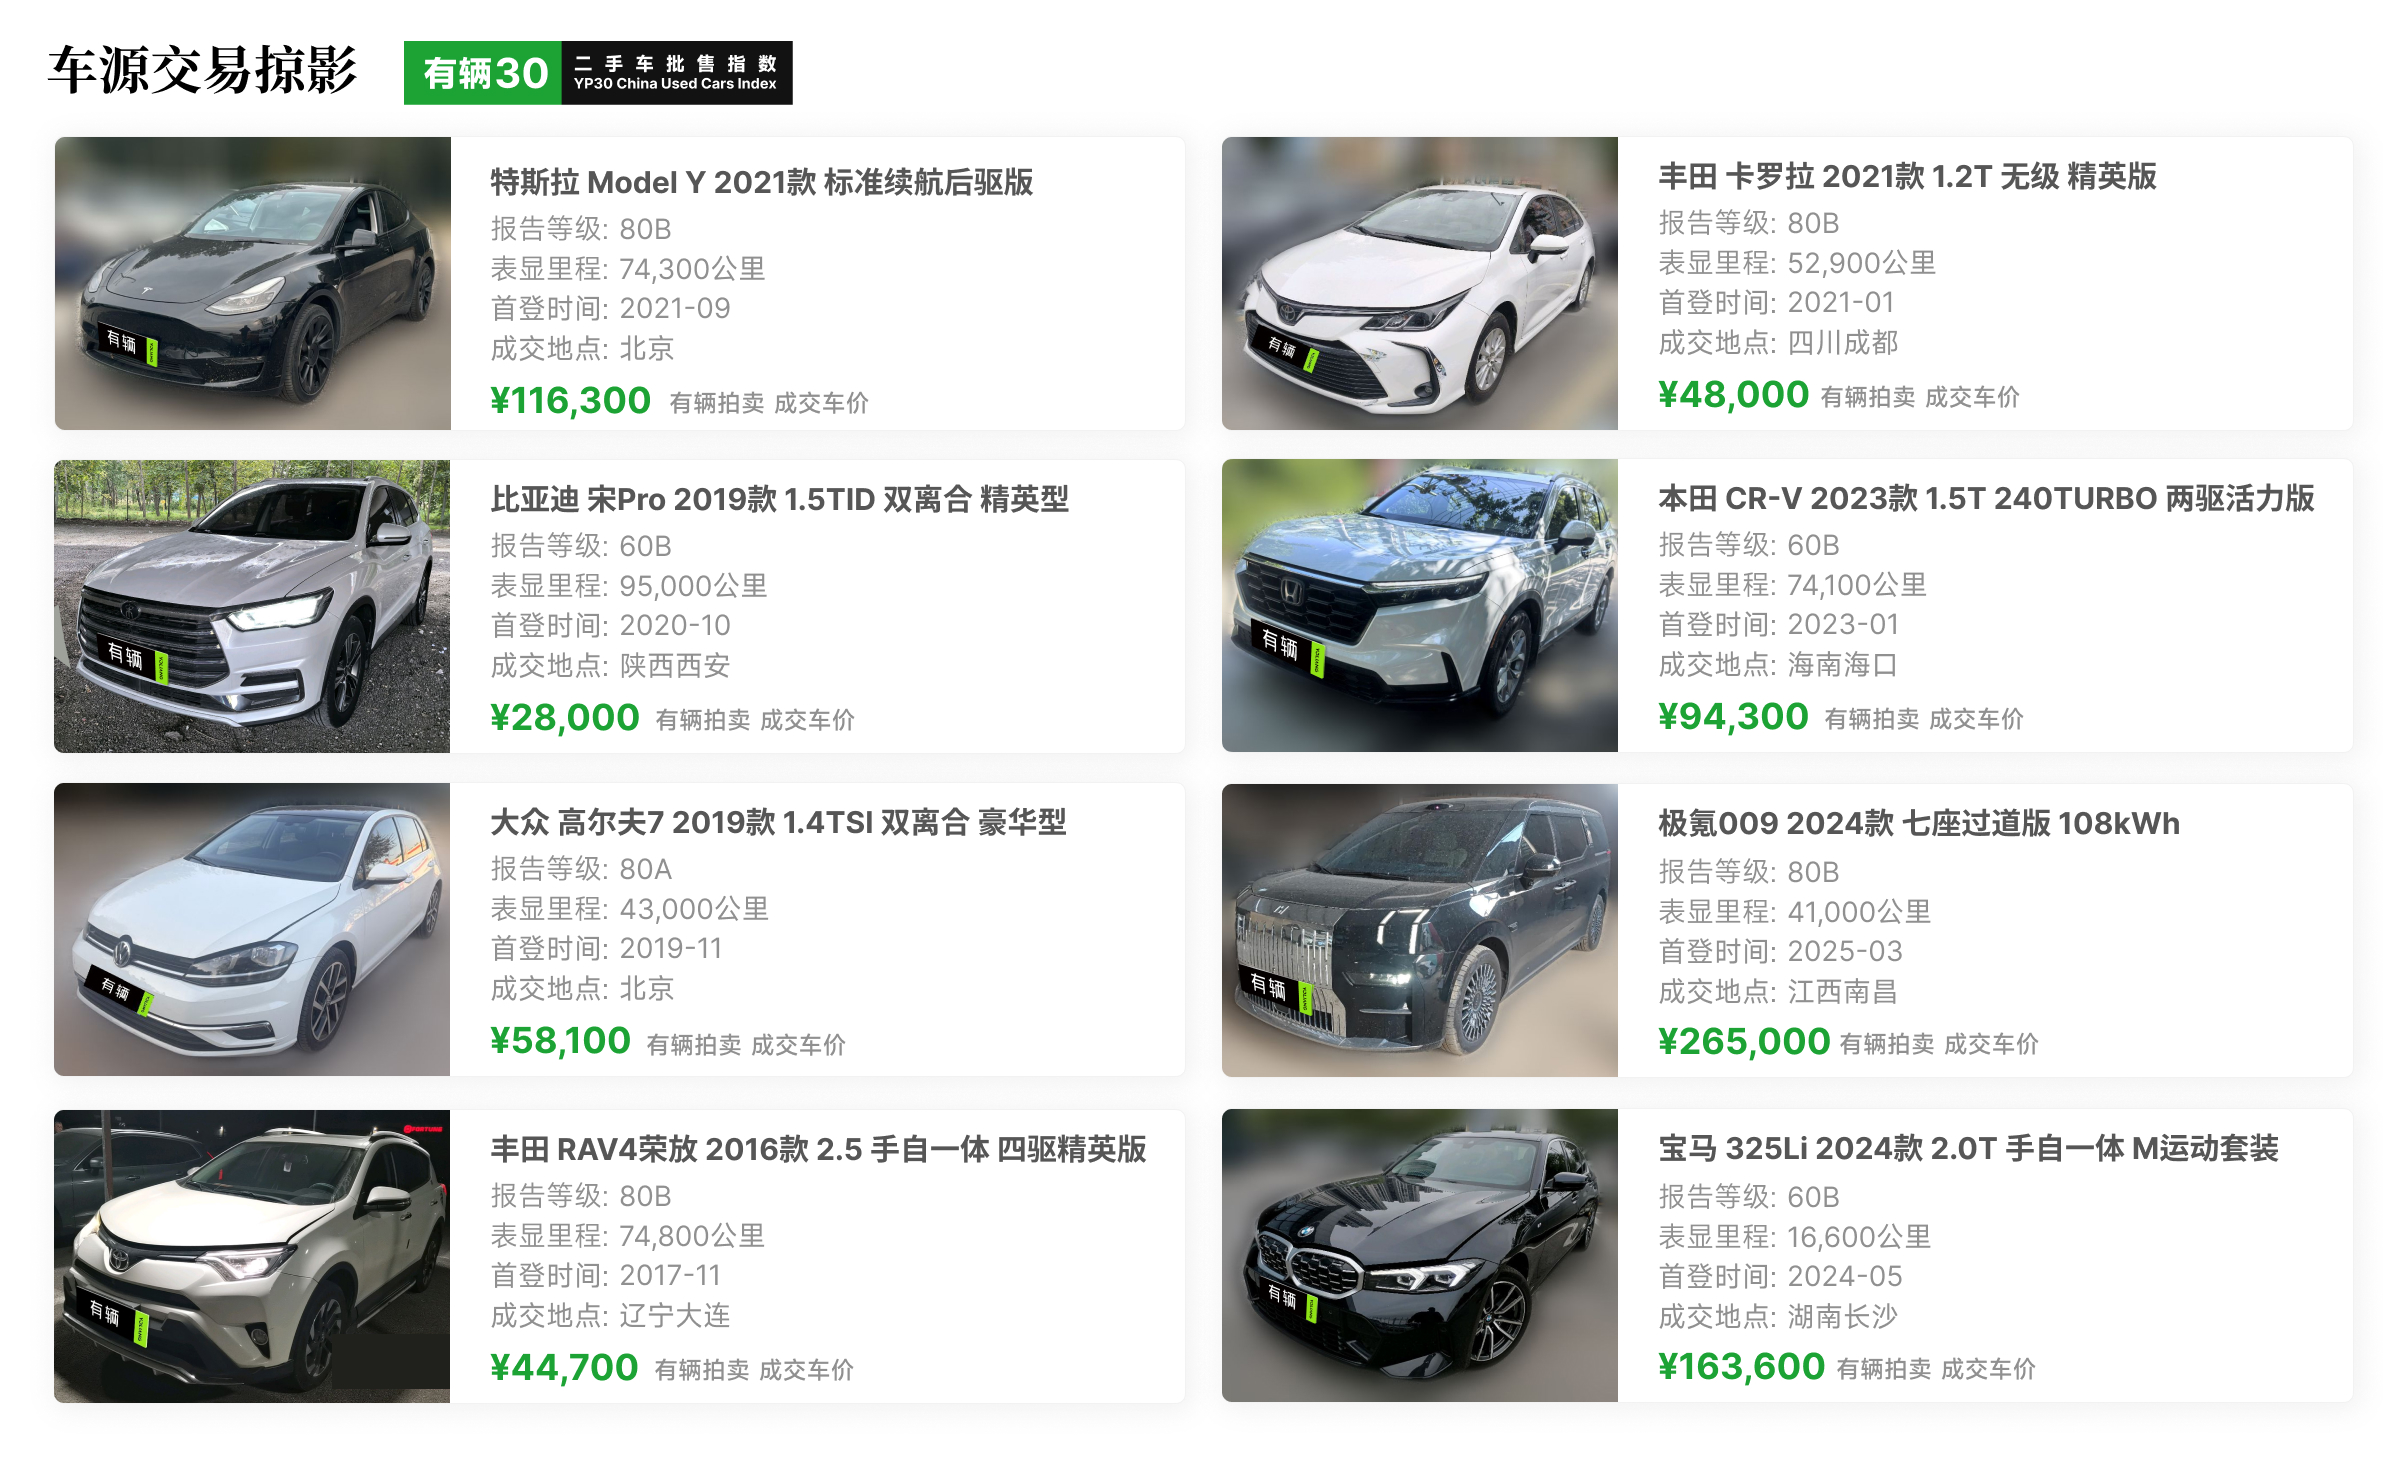
10月平台真实批售成交样本显示,成交车源的价格带整体下移,中低总价车型的成交活跃度明显高于高总价车型。样本中既有2021年上牌的特斯拉Model Y、2023年上牌的本田CR-V等准新车源,也有2016年上牌的丰田RAV4、2019年上牌的大众高尔夫等中龄车源,成交价从2.8万元到26.5万元,跨度较大但重心偏低。
这一分布与前述结构判断相互印证:在买家议价能力上升的阶段,成交向”低总价、易周转”的车源集中,高总价车源即便车况优良,也需要更长的撮合周期才能成交。样本中极氪009以26.5万元成交,属于高端新能源MPV的个案,不能代表该品类的整体成交水平;而宝马325Li以16.36万元成交,反映出准新豪华车在价格下行期同样面临折价压力。
出海:跨境价差结构性分化,中龄日系SUV空间大
本期”国际车价掠影”对比了同款车型在国内批售成交与海外市场报价之间的差距,结果显示跨境价差并非普遍存在,而是呈现明显的结构性特征。中龄日系SUV的价差最为宽阔:2016款丰田RAV4荣放在大连以6,967美元成交,同年份、里程相近的车型在阿联酋报价16,487美元,价差约2.4倍。2021款丰田卡罗拉在成都成交7,459美元,日本市场同年份车源报价9,360美元,价差约26%。近期有辆科技全球独立站已开始向全球以英文发布有辆30指数英文报告“YP30”,短期内被多个国家经销商关注,并成为非洲、中东、中亚等地区二手车从业者了解中国二手车宏观行情的窗口。随着拍卖平台适合出口的车源持续增加,国内出口商在拍卖平台进行采购的趋势逐渐露出水面,有辆拍卖平台车源交易后流向海外的比例持续增加。
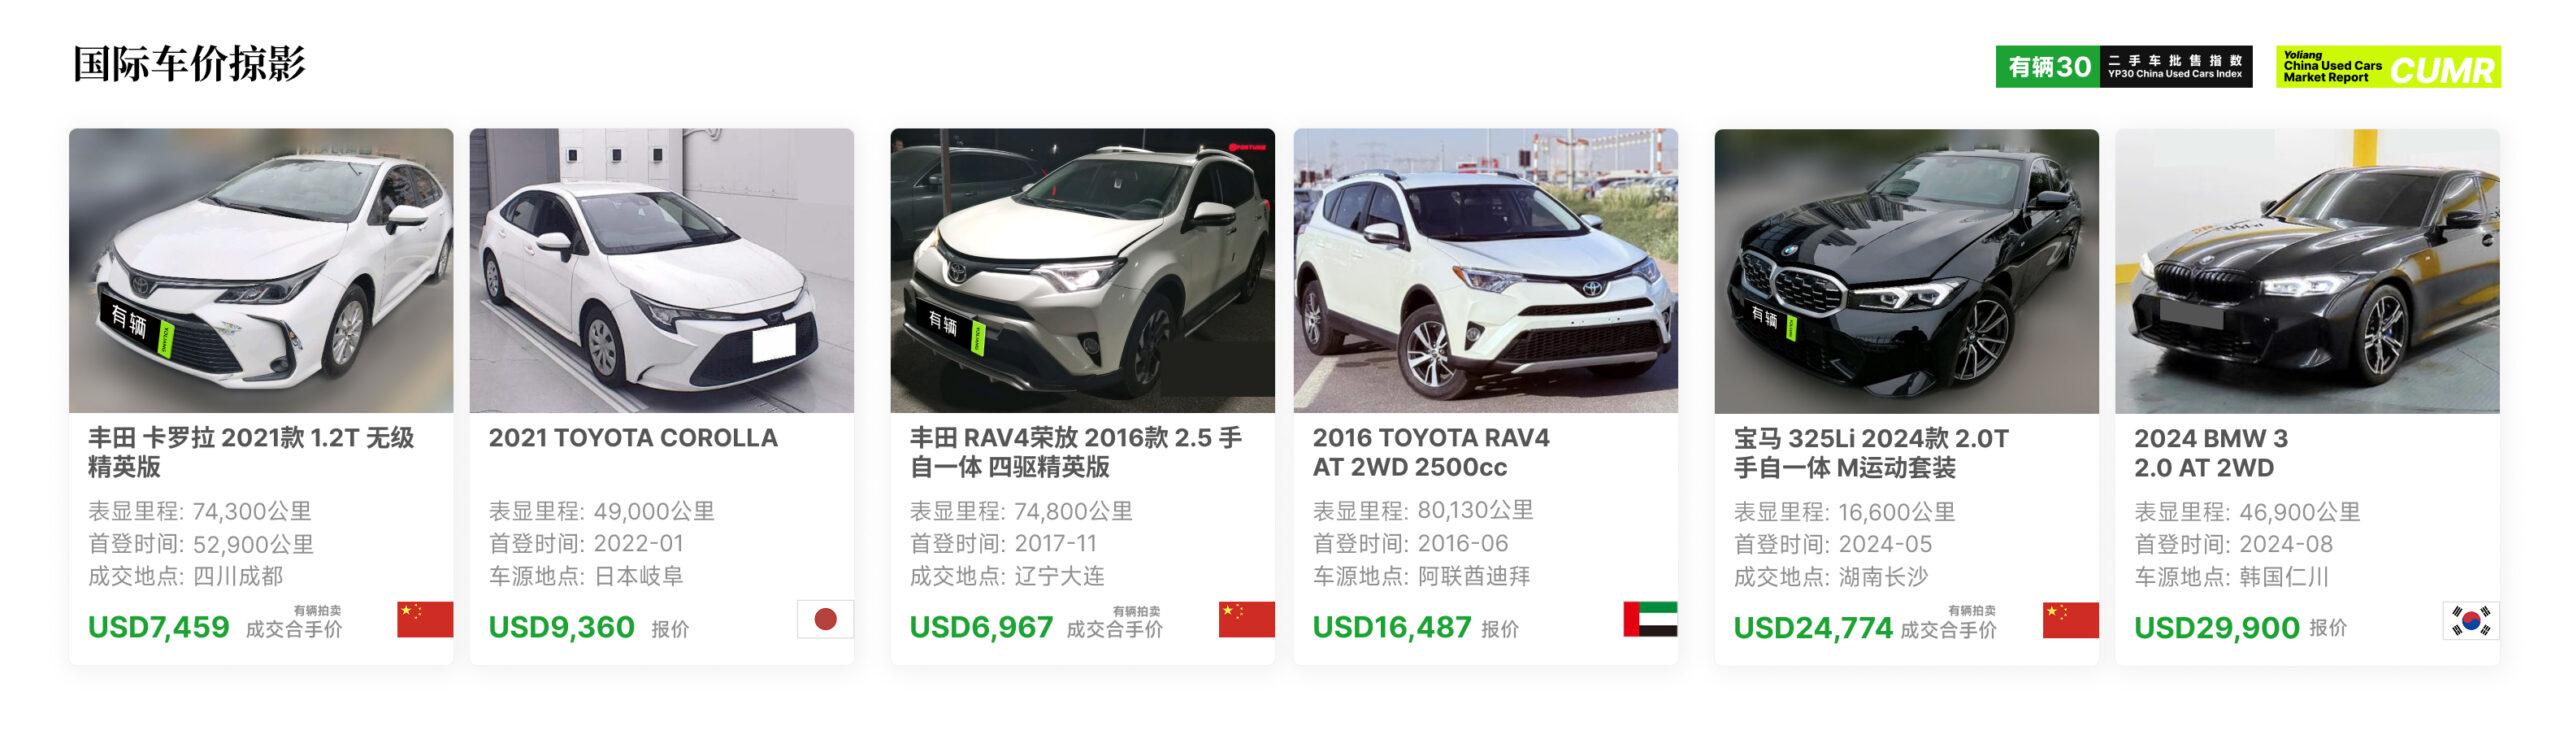
相比之下,准新豪华轿车的价差明显收窄。2024款宝马325Li在长沙成交24,774美元,韩国市场同年份车源报价29,900美元,价差约17%。这一分化说明,中国二手车在海外的价格优势,主要集中在车龄偏长、总价偏低、海外供给不足的日系车型上;准新豪华车由于各国车源供给相对充分,套利空间有限,出口企业更需要依靠车况透明度与手续效率建立竞争力。
对国内经销商而言,这一价差结构提供了库存分流的现实依据:中龄日系SUV、经济型轿车具备较强的出口变现能力,可以在国内价格承压期通过出口通道对冲残值损失;而高端准新车源仍应以国内市场为主要出口,不宜高估跨境价差。有辆全球版独立站持续面向多个国家的国际买家开放中国车源展示,提供车况报告、实拍影像与手续资料,使海外采购商能够在远程环节完成车源核验,缩短跨境撮合周期。
判断:年末冲量叠加政策窗口,弱势延续中的三条操作线
综合10月的指数、结构与流通数据,四季度剩余两个月的批售市场大概率延续弱势,但不必然重复单边下行。支撑这一判断的因素有三个方向:供给端,主机厂年末冲量与置换补贴窗口收尾,会继续带来置换车源的集中入市,压制批售价格;需求端,终端零售在旺季的消化能力有限,难以完全对冲供给放量;预期端,车商在经历两个月的平台期后重新面对价格下行,收车意愿可能进一步收缩,形成”少收车、快周转”的保守策略。
需要提示的是,指数单月回落3个点并不构成对全年趋势的反转判断,也不意味着价格将进入加速下行。当前市场的核心特征仍是分化:微型车、部分中龄日系车源仍具备价格韧性,MPV、中大型车、韩系与法系车源的压力最为集中。对经销商而言,10月之后的操作可以归纳为三条线:控制MPV与中大型车的库存占比,避免在跌速扩张期重仓高总价车源;优先配置低总价、快周转的微型与紧凑型车源,保证现金流的周转效率;对符合海外准入标准的中龄日系车源,主动对接出口渠道,用跨境价差对冲国内折价。
有辆科技指数团队将持续跟踪批售价格、跨省流向与跨境报价三条数据线,在年末冲量阶段按月输出行情观察,为经销商、主机厂与流通集团的收车决策提供可核验的价格参考。